
Additive Manufacturing nell’Industria e nel Commercio: Rivoluzione in Corso
Introduzione alle Tecnologie Additive
L’additive manufacturing, comunemente noto come stampa 3D, sta attraversando una fase di maturazione tecnologica senza precedenti, consolidando applicazioni concrete nel mondo industriale e ridefinendo i paradigmi produttivi tradizionali. Nel 2025, questa tecnologia ha dimostrato di essere molto più di uno strumento per la prototipazione, affermandosi come soluzione strategica per la produzione in settori critici come difesa, aerospazio, automotive ed energia.
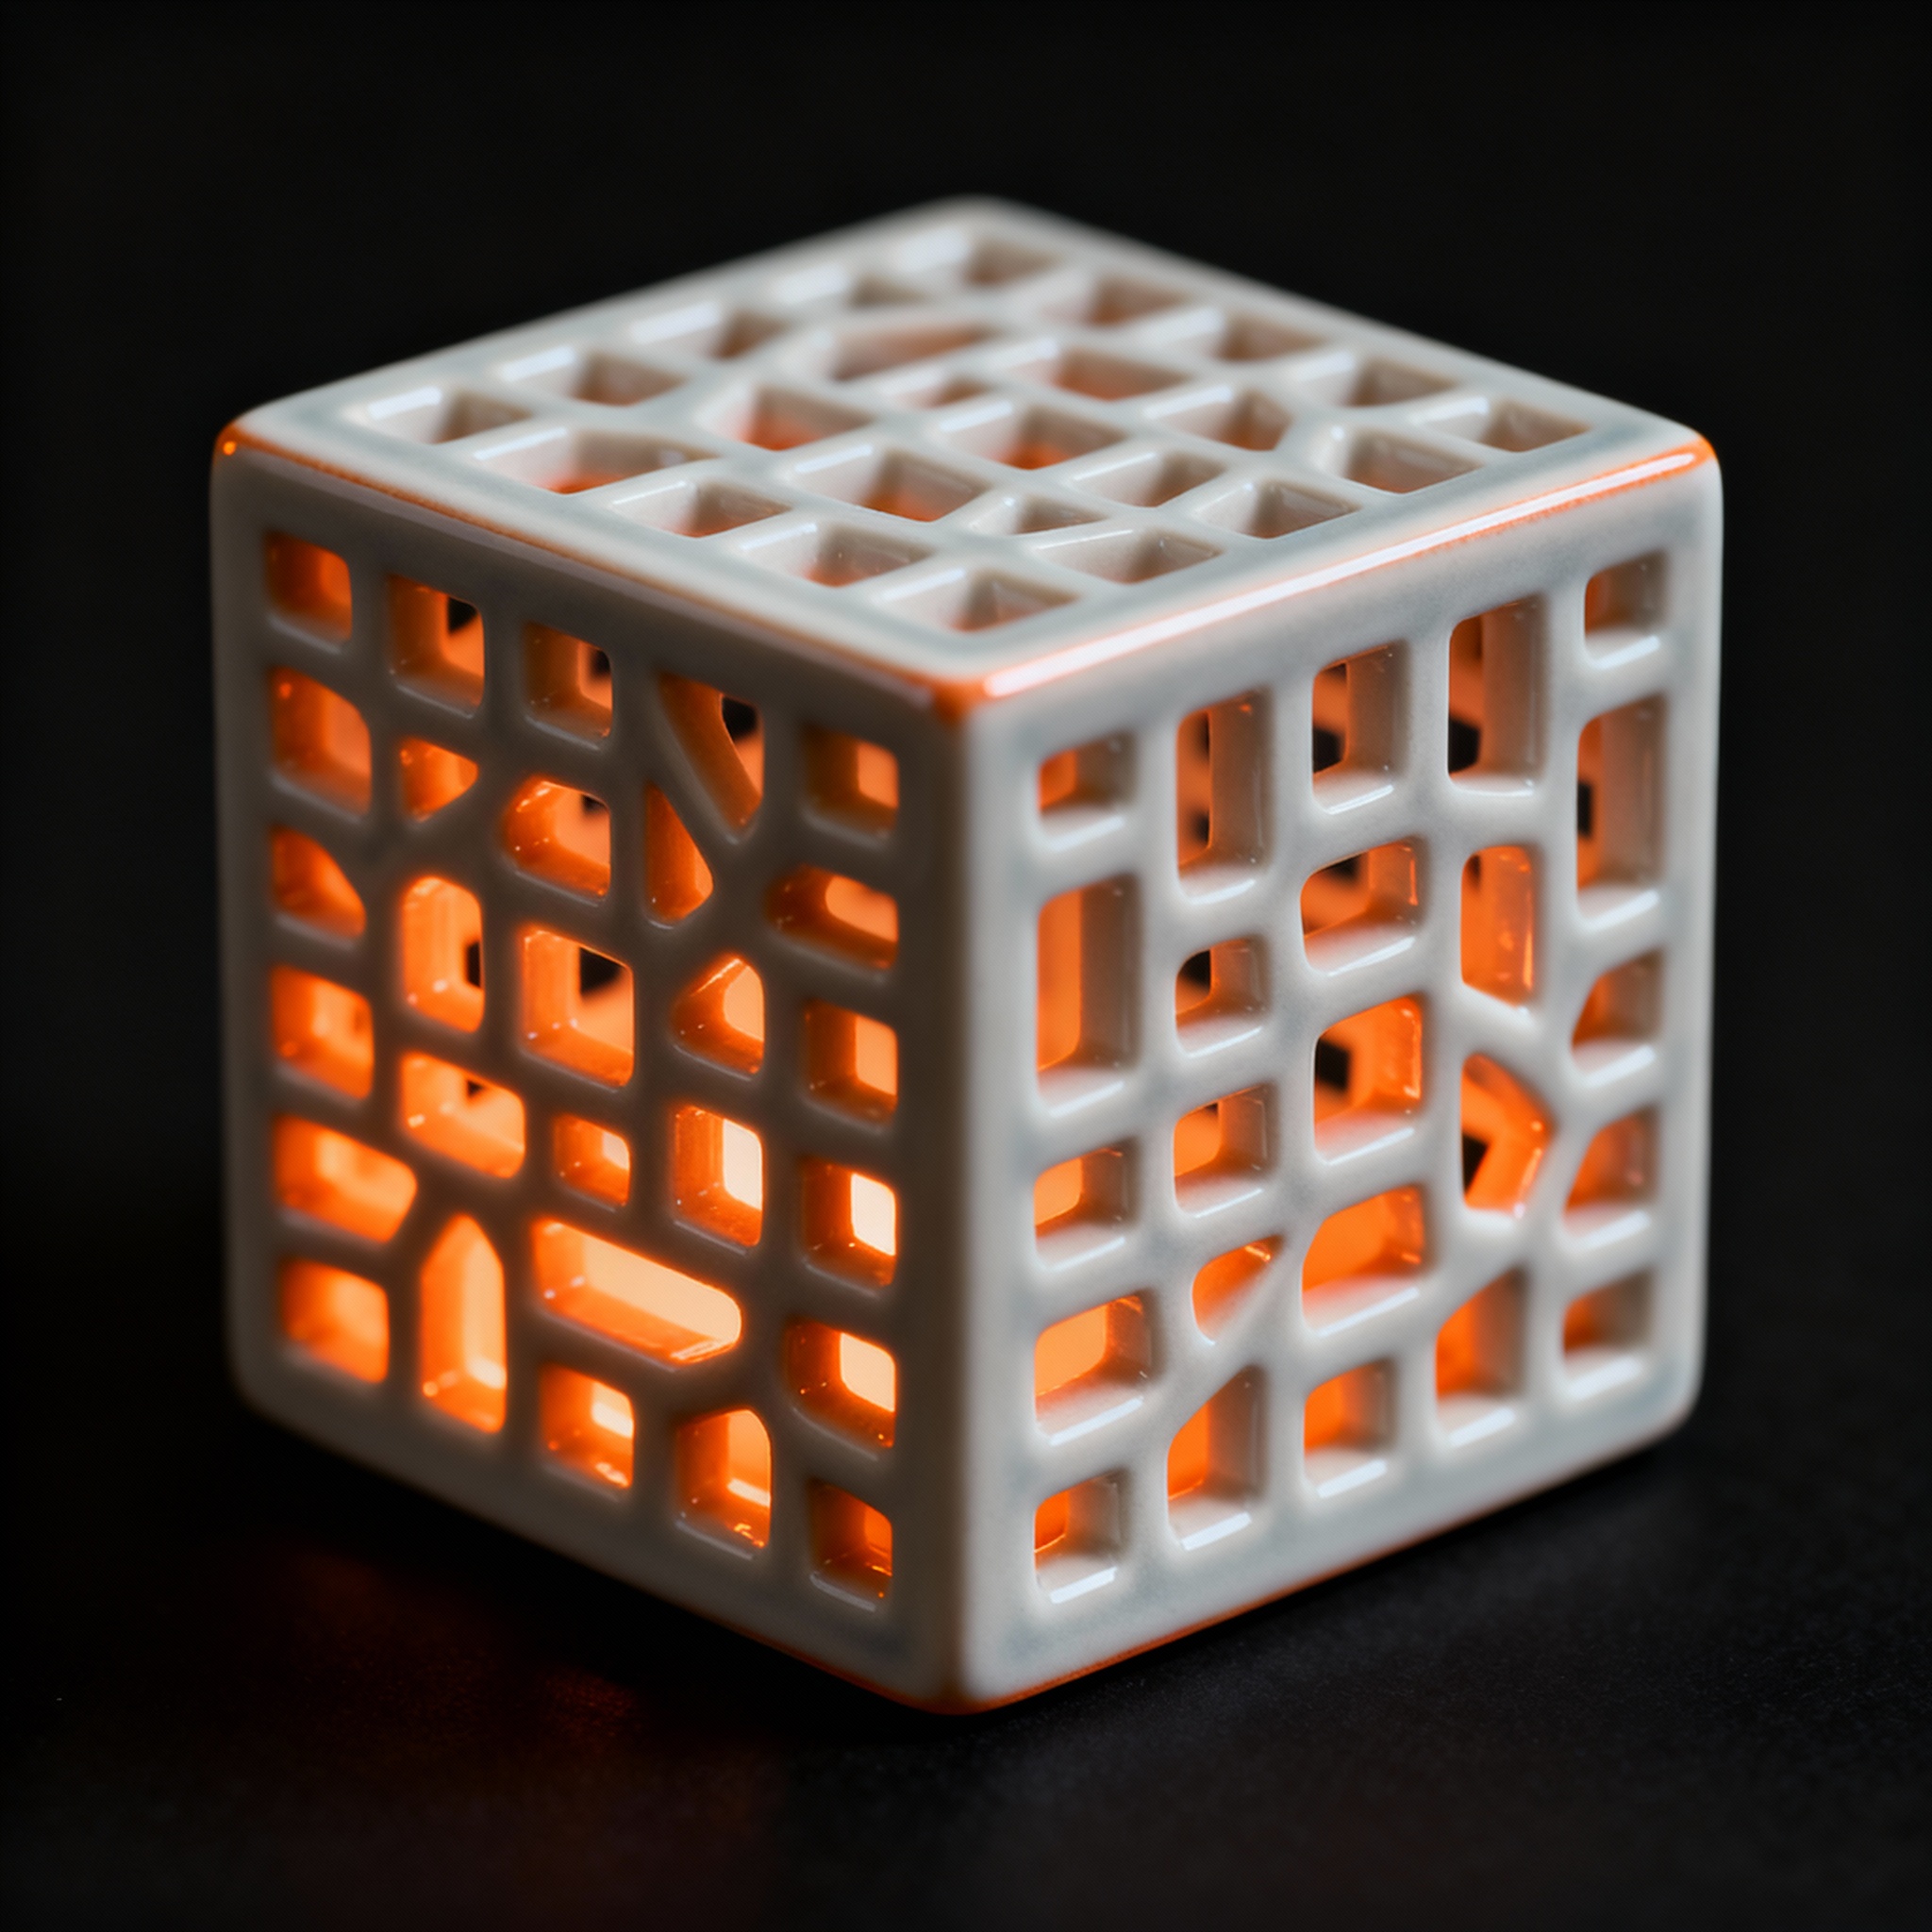
Una delle innovazioni più significative riguarda l’integrazione di materiali ceramici avanzati nella produzione additiva. L’Istituto Catalano di Ricerca Energetica (IREC) ha inaugurato Merce Lab, il primo impianto pilota al mondo dedicato alla produzione di tecnologie per l’idrogeno mediante stampa 3D ceramica. Questo progetto rappresenta un punto di svolta nell’applicazione dell’additive manufacturing a settori strategici come quello energetico, dove le celle a ossido solido (SOC) possono operare sia come celle a combustibile che come elettrolizzatori, offrendo efficienze superiori rispetto alle tecnologie basate su polimeri.
Il processo produttivo sviluppato da IREC inizia con la preparazione di “inchiostri ceramici” che vengono utilizzati per stampare le celle SOC, successivamente sottoposte a un processo di sinterizzazione ad altissime temperature per compattare il materiale e garantire resistenza e stabilità. Questa combinazione di manifattura additiva e processi ceramici avanzati permette la creazione di geometrie complesse che offrono prestazioni superiori, riducendo contemporaneamente l’utilizzo di materiali e consentendo progetti leggeri e compatti.
La crescita dell’additive manufacturing ceramico offre vantaggi significativi anche in termini di sostenibilità. Aumentando la densità energetica, queste celle risultano particolarmente interessanti per settori come il trasporto marittimo, l’aviazione e lo stoccaggio di energia rinnovabile su larga scala. Per l’industria, questo si traduce in dispositivi più efficienti, con costi potenzialmente inferiori, stimati dal progetto intorno agli 800 euro per kilowatt, e un processo produttivo più sostenibile che evita l’utilizzo di materiali come cobalto o nichel.
Parallelamente, il mercato ha assistito a una crescente influenza dei produttori asiatici, non più limitata al segmento desktop ma estesa anche al settore industriale. Aziende come Bambu Lab hanno dimostrato una capacità straordinaria di penetrazione commerciale, espandendosi con successo negli ambienti industriali ed educativi. Nel 2025, l’influenza di Bambu Lab ha continuato a crescere, riflettendo una domanda più ampia di soluzioni affidabili, intuitive e con un forte rapporto qualità-prezzo.
Applicazioni Industriali del Manufacturing Additivo
Il settore della manifattura ibrida, che combina stampa 3D e lavorazione CNC, sta emergendo come uno dei segmenti più promettenti dell’additive manufacturing industriale. Aziende leader come Meltio, DMG Mori e Mazak stanno guidando un mercato del valore di 3,1 miliardi di dollari, riducendo gli sprechi di materiale fino al 97% e creando un nuovo standard per la produzione industriale.
Questa tecnologia ibrida consente di ridurre drasticamente i tempi di produzione: processi che tradizionalmente richiedevano 10 settimane possono ora essere completati in sole 72 ore. La combinazione di deposizione additiva e lavorazione sottrattiva permette di sfruttare i vantaggi di entrambe le tecnologie, creando componenti con geometrie complesse mantenendo al contempo tolleranze dimensionali estremamente precise.
Nel settore automotive, la sostenibilità sta diventando un driver fondamentale per l’adozione dell’additive manufacturing. La partnership strategica tra CNPC Powder e il fornitore automotive Brose rappresenta un esempio concreto di economia circolare applicata alla produzione industriale. Questa collaborazione converte gli scarti di acciaio dalle linee di produzione cinesi di Brose in polveri a base di ferro per la manifattura additiva.
Utilizzando metodi di produzione avanzati, incluse le tecnologie di sferoidizzazione AMP e PS, CNPC Powder produce polveri metalliche con elevata sfericità, fluidità, distribuzione stabile delle dimensioni delle particelle, basso contenuto di ossigeno e conformità agli standard di qualità internazionali come IATF 16949. Il processo a ciclo chiuso riduce la dipendenza dalle materie prime e aiuta a minimizzare i rifiuti industriali, supportando gli obiettivi ambientali, sociali e di governance (ESG) di Brose.
Il nuovo materiale Green Steel, prodotto completamente da scarti di stampaggio provenienti dagli stabilimenti di pressatura di Brose, mantiene la composizione chimica e le proprietà meccaniche dei componenti convenzionali in lamiera. Questo consente di soddisfare i requisiti di compatibilità delle macchine supportando al contempo iniziative di economia circolare.
Brose, azienda tedesca privata con circa 31.000 dipendenti in sessantotto sedi in ventiquattro paesi, sviluppa e produce sistemi veicolari tra cui porte, portelloni, sedili e motori elettrici con potenze da 200 watt a 14 kilowatt per applicazioni come sterzo, gestione termica ed e-scooter. L’azienda sfrutta l’additive manufacturing per accelerare lo sviluppo dei prodotti garantendo che i prototipi corrispondano ai materiali di produzione in serie.
Nel settore aerospaziale, la maturità della stampa 3D è stata particolarmente evidente nella produzione di motori e altri componenti critici. Nel corso del 2025, molteplici aziende hanno condotto test e validazioni di motori a razzo incorporando parti stampate in 3D in sistemi operativi. Esempi da New Frontier Aerospace, POLARIS Spaceplanes, AVIO SpA e Agnikul Cosmos dimostrano che l’additive manufacturing è ora completamente integrato nei programmi aerospaziali.
Impatto Economico e Vantaggi Competitivi
L’impatto economico dell’additive manufacturing si manifesta attraverso molteplici dimensioni: riduzione dei costi di produzione, accelerazione dei tempi di sviluppo, minimizzazione degli sprechi e creazione di nuovi modelli di business.
La manifattura ibrida rappresenta un esempio paradigmatico di questi vantaggi. La riduzione degli sprechi di materiale fino al 97% non solo comporta risparmi economici diretti, ma contribuisce anche agli obiettivi di sostenibilità ambientale che stanno diventando sempre più critici per la competitività aziendale. La capacità di completare processi produttivi in 72 ore invece di 10 settimane consente alle aziende di rispondere più rapidamente alle richieste del mercato e di ridurre significativamente i costi di inventario.
Nel contesto dell’economia circolare, la partnership tra CNPC Powder e Brose dimostra come l’additive manufacturing possa trasformare i rifiuti di produzione in risorse di valore. Questo approccio non solo riduce i costi delle materie prime, ma crea anche valore aggiunto da materiali che altrimenti sarebbero destinati allo smaltimento. La conversione degli scarti di stampaggio in polveri metalliche di alta qualità rappresenta un modello replicabile in altri settori industriali.
L’innovazione nel settore energetico, come dimostrato dal progetto Merce Lab dell’IREC, promette di ridurre significativamente i costi delle tecnologie per l’idrogeno. Con costi stimati intorno agli 800 euro per kilowatt, le celle a ossido solido prodotte mediante additive manufacturing potrebbero accelerare la transizione verso un’economia basata sull’idrogeno pulito. Questo ha implicazioni economiche di vasta portata, considerando il ruolo centrale che l’idrogeno è destinato a svolgere nella decarbonizzazione di settori difficili da elettrificare.
La crescita dei produttori asiatici nel mercato dell’additive manufacturing sta inoltre ridefinendo le dinamiche competitive globali. Aziende come Bambu Lab hanno dimostrato che è possibile competere efficacemente offrendo soluzioni con un forte rapporto qualità-prezzo, spingendo i produttori tradizionali a ripensare le proprie strategie di posizionamento. Questa pressione competitiva sta accelerando l’innovazione e rendendo le tecnologie additive più accessibili a un pubblico più ampio.
Nel settore della difesa, il riconoscimento formale dell’additive manufacturing come infrastruttura critica da parte del Dipartimento della Difesa degli Stati Uniti ha creato nuove opportunità economiche per i fornitori di tecnologie additive che soddisfano rigorosi standard di sicurezza, tracciabilità e certificazione.
Sfide e Barriere all’Adozione
Nonostante i progressi significativi, l’adozione diffusa dell’additive manufacturing nell’industria deve ancora affrontare diverse sfide tecniche, economiche e normative.
Una delle principali barriere riguarda la standardizzazione e la certificazione dei processi e dei materiali. Nel settore della difesa, l’approvazione del National Defense Authorization Act (NDAA) negli Stati Uniti ha stabilito per la prima volta che l’additive manufacturing è formalmente riconosciuto come infrastruttura critica, soggetto a standard chiaramente definiti per sicurezza, tracciabilità, certificazione e scalabilità. Questa legislazione proibisce al Dipartimento della Difesa degli Stati Uniti di utilizzare sistemi di manifattura additiva prodotti, sviluppati o connessi a entità in paesi come Cina, Russia, Iran o Corea del Nord.
Sebbene questa regolamentazione sia necessaria per garantire la sicurezza nazionale, crea anche complessità per le aziende che devono navigare requisiti normativi sempre più stringenti. La necessità di dimostrare la conformità a questi standard può rappresentare una barriera significativa, specialmente per le piccole e medie imprese che potrebbero non avere le risorse per implementare i sistemi di tracciabilità e certificazione richiesti.
Nel settore energetico, il progetto Merce Lab dell’IREC evidenzia le sfide tecniche associate alla produzione di componenti ceramici complessi. Il processo di sinterizzazione ad altissime temperature richiede competenze specializzate e controlli di processo estremamente precisi. La transizione dalla scala pilota alla produzione industriale su larga scala rappresenta una sfida significativa che richiederà ulteriori investimenti in ricerca e sviluppo.
La qualificazione dei materiali rimane un ostacolo importante. Nel caso della partnership tra CNPC Powder e Brose, il materiale Green Steel è ancora in fase di valutazione per la futura produzione in volume. Questo processo di qualificazione può richiedere anni di test e validazioni prima che i materiali riciclati possano essere utilizzati in applicazioni critiche per la sicurezza.
Un’altra sfida riguarda la formazione della forza lavoro. L’additive manufacturing richiede competenze che combinano conoscenze di ingegneria dei materiali, progettazione assistita da computer, controllo di processo e post-lavorazione. La carenza di personale qualificato può rallentare l’adozione della tecnologia, specialmente in settori tradizionali dove queste competenze non sono ancora diffuse.
I costi iniziali di investimento rappresentano ancora una barriera, specialmente per le tecnologie più avanzate. Sebbene il costo totale di proprietà possa essere competitivo considerando i risparmi operativi a lungo termine, l’investimento iniziale richiesto per l’acquisto di sistemi industriali di alta qualità può essere proibitivo per molte aziende.
Tendenze Future e Prospettive di Mercato
Il futuro dell’additive manufacturing nell’industria e nel commercio è caratterizzato da diverse tendenze convergenti che promettono di accelerare ulteriormente l’adozione e l’innovazione.
La manifattura ibrida continuerà a crescere come segmento di mercato, con il settore che vale già 3,1 miliardi di dollari e mostra prospettive di espansione significativa. L’integrazione di processi additivi e sottrativi in sistemi unificati rappresenta l’evoluzione naturale della produzione industriale, combinando i vantaggi di entrambe le tecnologie per creare soluzioni più complete ed efficienti.
Nel settore energetico, il progetto Merce Lab dell’IREC rappresenta solo l’inizio di un’applicazione più ampia dell’additive manufacturing alle tecnologie per l’idrogeno. Con la creazione di una futura spin-off, Oxhyd Energy, e la collaborazione con aziende nazionali e internazionali, questa iniziativa mira a guidare l’industrializzazione e servire da modello per democratizzare l’accesso all’energia pulita e sostenibile. Le celle a ossido solido prodotte mediante stampa 3D ceramica sono particolarmente interessanti per settori come il trasporto marittimo, l’aviazione e lo stoccaggio di energia rinnovabile su larga scala.
L’economia circolare diventerà un driver sempre più importante per l’adozione dell’additive manufacturing. La partnership tra CNPC Powder e Brose rappresenta un modello replicabile che trasforma i rifiuti di produzione in risorse di valore. CNPC Powder ha già una vasta esperienza in programmi di riciclaggio, producendo materiali come polveri Ti6Al4V Grade 23 100% riciclate con certificazione SCS e polveri AlSi10Mg ad alta sfericità. Questa tendenza si allinea con la crescente pressione normativa e di mercato per pratiche produttive più sostenibili.
Nel settore aerospaziale, la visione della stampa 3D in assenza di gravità rimane molto viva. Dopo la prima operazione di stampa 3D metallica condotta nello spazio dall’Agenzia Spaziale Europea alla fine del 2024, sono stati condotti molteplici test aggiuntivi nel corso del 2025 per determinare quali materiali e processi possono funzionare efficacemente in condizioni di microgravità. Questa è una tendenza destinata a continuare nel 2026, secondo annunci di progetti come quello dell’Auburn University negli Stati Uniti, che prevede di stampare in 3D semiconduttori in assenza di gravità il prossimo anno.
La crescita dei produttori asiatici continuerà a ridefinire le dinamiche competitive del mercato. L’espansione di aziende come Bambu Lab negli ambienti industriali ed educativi riflette una domanda più ampia di soluzioni affidabili, intuitive e con un forte rapporto qualità-prezzo. Questa tendenza sta spingendo altri produttori a ripensare le proprie strategie di posizionamento e sta rendendo le tecnologie additive più accessibili.
Nel settore della difesa, il riconoscimento formale dell’additive manufacturing come infrastruttura critica avrà un impatto diretto sulle scelte tecnologiche e sulle dinamiche complessive del mercato. Questo nuovo quadro normativo conferma che l’additive manufacturing è ora saldamente integrato nell’ecosistema industriale della difesa e non è più visto semplicemente come uno strumento di sperimentazione.
Il settore delle costruzioni continua a distinguersi come applicazione in crescita e sempre più matura. Nel 2025, il settore ha visto una forte spinta verso materiali più sostenibili, inclusi mix riciclati e formulazioni con un impatto ambientale inferiore, riflettendo il più ampio spostamento globale verso un’economia circolare. Un attore delle costruzioni che ha attirato particolare attenzione quest’anno è stato Caracol, l’azienda italiana specializzata in manifattura additiva robotica su larga scala, che ha raccolto 40 milioni di dollari per accelerare la sua espansione internazionale, in particolare negli Stati Uniti, nell’Unione Europea e in Medio Oriente.
Conclusione: Il Futuro dell’Industria è Additivo
L’additive manufacturing ha raggiunto nel 2025 un punto di svolta decisivo, passando definitivamente dalla fase di sperimentazione a quella di integrazione strategica nei processi produttivi industriali. Le evidenze raccolte dai settori più avanzati – dall’energia all’automotive, dall’aerospazio alla difesa – dimostrano che questa tecnologia non è più una promessa futura, ma una realtà operativa che sta ridefinendo i paradigmi della manifattura moderna.
I vantaggi economici sono tangibili e misurabili: riduzione degli sprechi fino al 97%, tempi di produzione ridotti da settimane a giorni, trasformazione dei rifiuti in risorse di valore attraverso l’economia circolare. Ma oltre ai benefici economici immediati, l’additive manufacturing sta abilitando innovazioni che erano semplicemente impossibili con le tecnologie tradizionali, dalle celle per l’idrogeno con geometrie complesse ai componenti aerospaziali ad alte prestazioni.
Le sfide rimangono significative – standardizzazione, certificazione, formazione della forza lavoro, investimenti iniziali – ma la direzione è chiara. L’industria sta investendo massicciamente in queste tecnologie, i governi le stanno riconoscendo come infrastrutture critiche, e l’ecosistema di fornitori si sta espandendo e diversificando rapidamente.
Il 2025 può essere descritto come un periodo di maturità e aggiustamento per l’additive manufacturing, un anno in cui l’industria ha consolidato applicazioni concrete, diversificato l’offerta di materiali e attraversato una riconfigurazione dei principali attori. Guardando al futuro, è evidente che l’additive manufacturing continuerà a evolversi verso soluzioni più complete e personalizzate per le esigenze industriali, consolidando il suo ruolo come pilastro fondamentale della quarta rivoluzione industriale.
articolo scritto con l'ausilio di sistemi di intelligenza artificiale
Q&A
- Qual è l’innovazione principale introdotta dall’Istituto Catalano IREC nel campo dell’additive manufacturing ceramico?
- IREC ha inaugurato Merce Lab, il primo impianto pilota al mondo che usa stampa 3D ceramica per produrre celle a ossido solido (SOC) per l’idrogeno. Le SOC possono funzionare sia come celle a combustibile sia come elettrolizzatori con efficienze superiori alle tecnologie polimeriche.
- Come contribuisce la manifattura ibrida (3D + CNC) alla sostenibilità industriale?
- La manifattura ibrida riduce gli scarti di materiale fino al 97% e accorcia i tempi produttivi da dieci settimane a 72 ore. Combinando deposizione additiva e lavorazione sottrattiva si ottengono componenti complessi con tolleranze estremamente precise, riducendo costi e inventario.
- In che modo la partnership CNPC-Brose realizza un ciclo economico circolare nell’automotive?
- Gli scarti di acciaio delle linee di produzione Brose in Cina vengono convertiti in polveri di ferro ad alta sfericità per stampa 3D. Il materiale Green Steel ottenuto mantiene le proprietà meccaniche della lamiera tradizionale, riducendo dipendenza da materie prime prime e rifiuti industriali.
- Quali sono le principali barriere normative per l’adozione dell’additive manufacturing negli Stati Uniti?
- Il NDAA ha classificato l’AM come infrastruttura critica: impone standard rigorosi di sicurezza, tracciabilità e certificazione e vieta al Dipartimento della Difesa di usare sistemi collegati a Cina, Russia, Iran o Corea del Nord. Questo aumenta la complessità, soprattutto per le PMI.
- Perché la qualificazione dei materiali rimane un ostacolo allo scaling dell’additive manufacturing?
- Materiali come il Green Steel devono superare anni di test e validazioni prima dell’uso in applicazioni di sicurezza. Inoltre, la sinterizzazione ceramica ad alte temperature richiede competenze specializzate e controlli di processo precisi, rallentando il passaggio da pilota a produzione di volume.
- Quale vantaggio economico offrono le celle SOC prodotte in 3D rispetto alle tecnologie tradizionali per l’idrogeno?
- Le celle SOC stampate in 3D costano circa 800 € per kilowatt, potenzialmente inferiori alle soluzioni convenzionali, e non usano cobalto o nichel. L’aumento di densità energetica le rende ideali per trasporto marittimo, aviazione e stoccaggio rinnovabile su larga scala, accelerando la transizione idrogeno.


