Warum teilt sich der 3D-Markt in zwei?
Der globale 3D-Druckmarkt hat im Jahr 2025 16 Milliarden US-Dollar erreicht und wuchs um 10% im Jahresvergleich. Doch diese Erholung verbirgt tiefgreifend divergierende Dynamiken: Entry-Level-Systeme unter 2.500 US-Dollar verzeichnen Wachstumsraten von über 30%, während High-End-Industrieplattformen weiterhin unter langsamen und vorsichtigen Investitionen leiden.
Die Aufspaltung betrifft nicht nur den Preis. Drei spezifische Industriezweige — Luft- und Raumfahrt, Verteidigung und Gesundheitswesen — treiben die Nachfrage nach professionellen Systemen an, während der Rest des Industriemarktes in einer Konsolidierungsphase verharrt. In der Zwischenzeit beschleunigt das Consumer- und Maker-Segment mit völlig anderen Logiken.
Gespaltenes Wachstum: Wer beschleunigt und wer bremst
Die Marktexpansion zeigt zwei Gesichter: auf der einen Seite Entry-Level-Systeme und auf der anderen High-End-Industriesysteme, mit deutlich unterschiedlichen Entwicklungen.
Im dritten Quartal 2025 stiegen die globalen Hardware-Umsätze um 5% im Jahresvergleich, doch dieser Durchschnitt verbirgt eine deutliche Spaltung. Drucker unter 2.500 US-Dollar verzeichneten Wachstumsraten von über 30%, während die Auslieferungen von Systemen zwischen 20.000 und 100.000 US-Dollar um 13% zurückgingen.
- Entry-Level-Systeme (unter $2.500): +30% im Jahresvergleich
- Mittelsegment ($20.000-$100.000): -13% bei ausgelieferten Einheiten
- Industrielles Metal-PBF: +25% angetrieben von China, Luft- und Raumfahrt und Verteidigung
- Industriesysteme über $100.000: +3% bei Einheiten, aber Nachfrage weiterhin verhalten
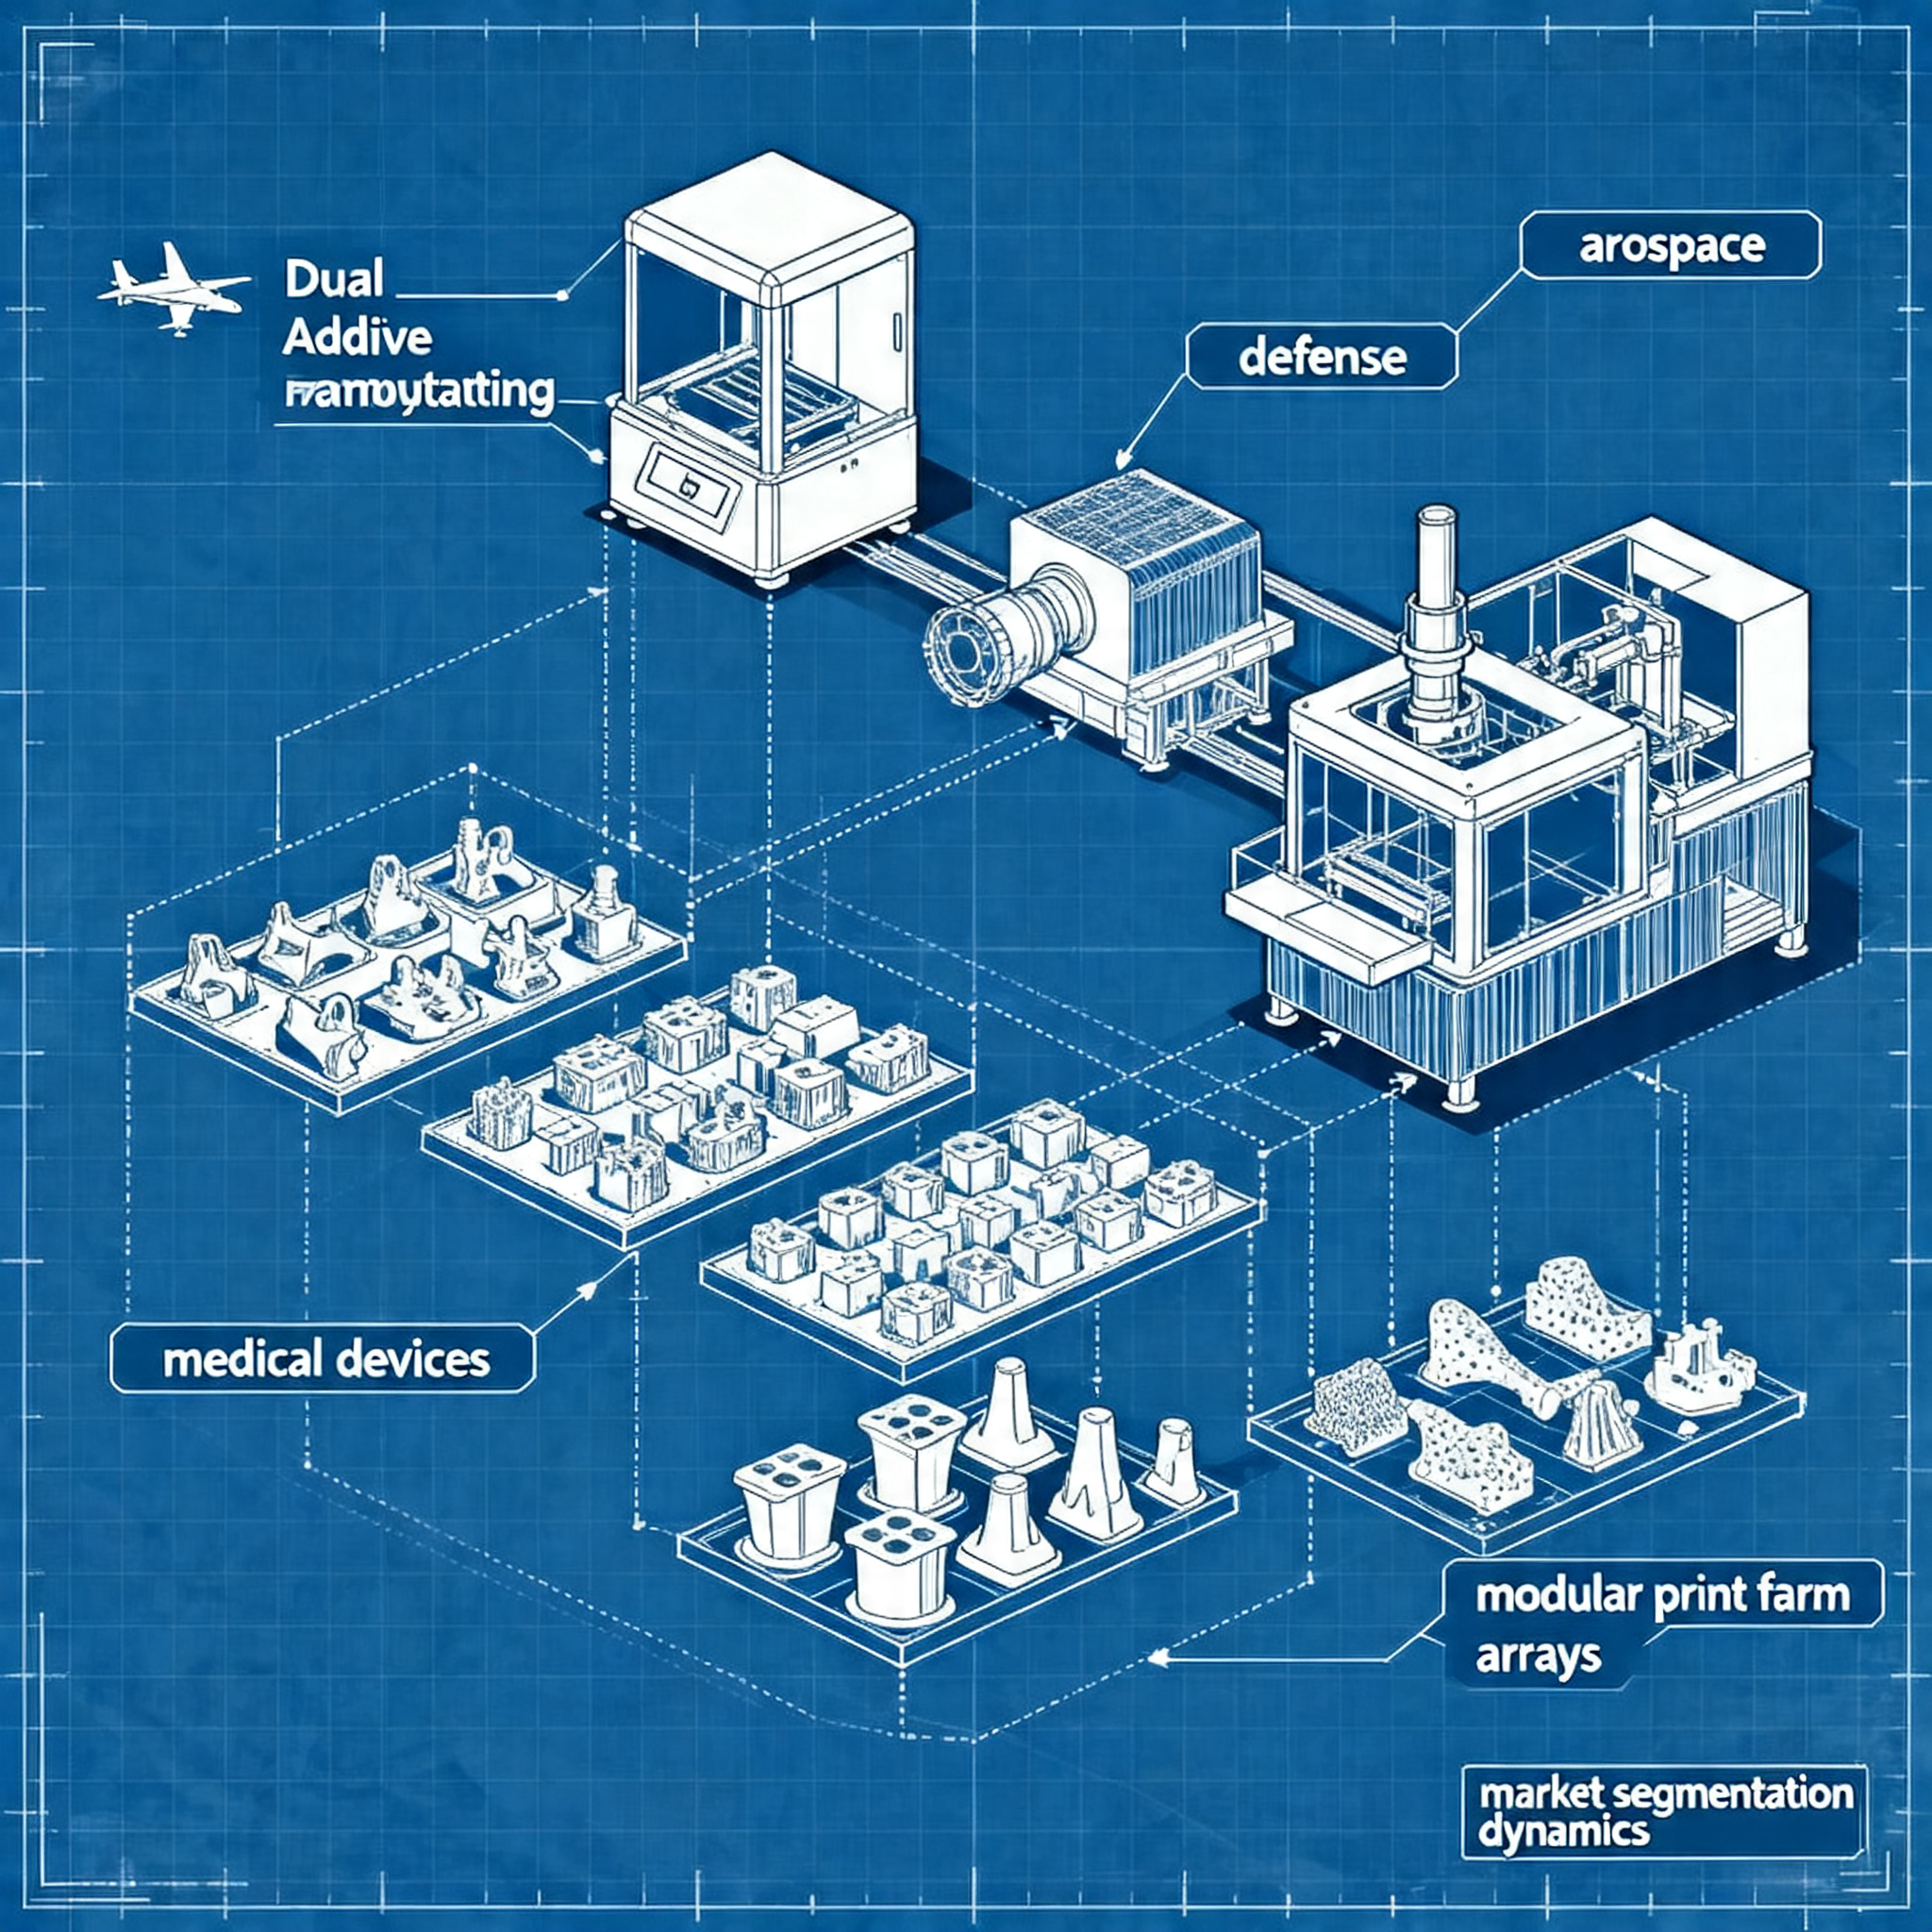
Die CONTEXT-Daten zeigen, dass die Nachfrage nach Einstiegssystemen nicht mehr nur von Hobbyisten kommt. Industrieunternehmen bauen “Druckfarmen” mit Dutzenden kostengünstiger Maschinen auf, anstatt in einzelne industrielle Systeme für Hunderttausende von Dollar zu investieren. Dieser Ansatz reduziert das Kapitalrisiko und erhöht die Produktionsredundanz.
Auf der anderen Seite wachsen industrielle Plattformen über 100.000 Dollar nur um 3% in Stückzahlen. Die makroökonomische Unsicherheit, Handelszölle und die Schwäche des europäischen verarbeitenden Gewerbes belasten die Investitionsentscheidungen. Der Markt hat sich von einer Phase der “Expansion um jeden Preis” zu einer Konzentration auf Sektoren verschoben, in denen AM klaren wirtschaftlichen Wert erzeugt.
Führende Sektoren: Luft- und Raumfahrt, Verteidigung und Gesundheitswesen
Drei Industriesektoren treiben die Nachfrage an, mit Anwendungen, die von der schnellen Prototypenfertigung bis zur direkten additiven Fertigung reichen.
AM Research identifiziert drei Vertikalen mit jährlichen Wachstumsraten von über 20% in den letzten vier Jahren: Medizin/Zahnmedizin, Luft- und Raumfahrt sowie Verteidigung. Diese Sektoren nutzen 3D-Druck nicht mehr als experimentelle Technologie, sondern als Kernproduktionsmethode.
Im Raumfahrtsektor stellt die Produktion von Raketentriebwerken einen der bedeutendsten Werttreiber für das kommende Jahrzehnt dar. Militärische OEM-Hersteller und Start-ups aus dem Verteidigungssektor nutzen AM, um Lieferkettenprobleme zu lösen und Drohnen sowie Komponenten der nächsten Generation herzustellen.
| Sektor | Jährliches Wachstum | Hauptanwendungen |
|---|---|---|
| Luft- und Raumfahrt | >20% | Raketentriebwerke, leichte Strukturbauteile |
| Verteidigung/Maritime | >20% | Drohnen, On-Demand-Ersatzteile, widerstandsfähige Lieferkette |
| Medizin/Zahnmedizin | >20% | Individuelle Implantate, chirurgische Schablonen, Zahnprothesen |
3D Systems hat bestätigt, dass Medizintechnik, Dental und Luft- und Raumfahrt/Verteidigung die drei Märkte sind, auf die es seine Produktentwicklung konzentriert. Diese Sektoren bieten Chancen für anhaltendes Wachstum im nächsten Jahrzehnt, mit regulatorischen Hürden, die die Margen schützen, und zunehmend integrierten Workflows.
China stellt einen besonderen Fall dar: Die Auslieferungen von Metal-PBF-Systemen sind im Jahresvergleich um 35% gewachsen, wobei der Großteil der Maschinen auf dem Inlandsmarkt bleibt. Chinesische Kunden sind hauptsächlich in der Luft- und Raumfahrt und im privaten Raumfahrtsektor tätig.
Die Kluft zwischen Makern und Industrie wird größer
Die Anforderungen des Hobbymarkts und die des Industriesektors werden immer weniger deckungsgleich, was unterschiedliche Ansätze erfordert.
Das Desktop-Segment unter 10.000 Euro ist nicht mehr nur Hobbyisten vorbehalten. AMPOWER stellt fest, dass dieser Bereich zunehmend industrielle Relevanz gewinnt, wobei Unternehmen in kostengünstige Druckerfarmen investieren, anstatt sich ausschließlich auf teure einzelne Industriesysteme zu verlassen.
Diese Entwicklung stellt die traditionellen Marktklassifizierungen infrage. Entry-Level-Drucker bieten jetzt ausreichende Präzision und Zuverlässigkeit für Produktionsanwendungen mit geringem Volumen, während die reduzierten Betriebskosten Skaleneffekte ermöglichen, die mit Industriemaschinen unmöglich sind.
Industrieunternehmen sehen Entry-Level-Systeme nicht mehr als Alternative zu professionellen Systemen, sondern als komplementär. Eine Farm aus 20 Druckern zu je 3.000 US-Dollar kostet 60.000 US-Dollar gegenüber 150.000-300.000 US-Dollar für ein einzelnes industrielles System und bietet mehr Redundanz und Flexibilität.
Auf der anderen Seite konzentrieren sich High-End-Industriesysteme auf Anwendungen, bei denen Qualität, Zertifizierung und Reproduzierbarkeit entscheidend sind. Metal-PBF für zertifizierte Luft- und Raumfahrtkomponenten, Systeme für personalisierte medizinische Implantate und Großformat-Plattformen für die Serienproduktion erfordern Investitionen, die das Maker-Segment nicht rechtfertigen kann.
Das Ergebnis ist ein zunehmend segmentierter Markt, in dem Produkt-, Preis- und Go-to-Market-Strategien radikal unterschiedlich sein müssen. Anbieter, die versuchen, beide Segmente mit demselben Ansatz abzudecken, riskieren, in beiden an Relevanz zu verlieren.
Penetrationsstrategien für getrennte Segmente
Unternehmen müssen ihre Marktstrategien neu definieren, um die spezifischen Anforderungen jedes Segments ohne Kompromisse zu erfüllen.
Die Veräußerungen von Non-Core-Assets durch 3D Systems (Geomagic an Hexagon für 123 Millionen), TRUMPF (AM-Geschäft an DUBAG/LEO III) und Materialise (RapidFit via MBO) signalisieren einen klaren Trend: vertikale Spezifität schlägt horizontale Abdeckung.
Die Geschäftsbereiche, die nach Restrukturierungen florieren, sind eng fokussiert. Stratasys setzt auf FDM-Verbrauchsmaterialien, Luft- und Raumfahrt und Zahnmedizin. Materialise Medical konzentriert sich auf personalisierte Implantate und Software. ATLIX (ehemals TRUMPF AM) zielt auf Medizin und Luft- und Raumfahrt mit Full-Service-Anwendungsberatung.
Strategischer Ansatz pro Segment
- Einstiegsbereich/Maker: Auf Volumen, Benutzerfreundlichkeit, Content-Ökosystem und Community setzen. Die Marge kommt aus Skalierung und wiederkehrenden Materialien.
- Generalistischer Industrieanbieter: Sich auf 2-3 spezifische vertikale Märkte mit integrierten Workflows konzentrieren. Vermeiden, sich auf zu viele Branchen zu verzetteln.
- Zertifiziertes High-End: In Materialqualifizierung, Prozesszertifizierungen und Anwendungsunterstützung investieren. Der Wert liegt in der Reduzierung des Kundenrisikos.
AM Research prognostiziert, dass Dienstleistungen mit der Zeit zum größten Segment werden und Hardware und Materialien übertreffen. Dies spiegelt einen Übergang von “Maschinen verkaufen” zu “zertifizierte Teile verkaufen” oder “garantierte Produktionskapazität” wider. Unternehmen, die in dieser Dimension nicht konkurrieren können, riskieren, marginalisiert zu werden.
Das von AMPOWER prognostizierte durchschnittliche jährliche Wachstum von 13,5% bis 2029 bestätigt, dass der Markt weiter wächst. Doch dieses Wachstum wird nicht gleichmäßig verteilt sein: Es wird sich auf Segmente konzentrieren, in denen AM reale wirtschaftliche Probleme löst, nicht dort, wo es für Experimente oder technologischen Hype eingesetzt wird.
Die Zukunft des 3D-Drucks wird von der Fähigkeit abhängen, sich an die divergierenden Dynamiken der Marktsegmente anzupassen. Unternehmen, die versuchen, gleichzeitig Maker und die Luft- und Raumfahrtindustrie mit derselben Strategie zu bedienen, riskieren, in beiden zu scheitern. Vertikale Spezialisierung, integrierte Workflows und servicebasierte Geschäftsmodelle werden die Gewinner des nächsten Jahrzehnts bestimmen.
Analysiere deine Positionierung: Bist du im Wachstumssegment oder riskierst du, zurückzubleiben?
articolo scritto con l'ausilio di sistemi di intelligenza artificiale
Fragen & Antworten
Wie hoch ist das jährliche Wachstum des globalen 3D-Druckmarktes im Jahr 2025?
Der globale 3D-Druckmarkt ist 2025 um 10% auf jährlicher Basis gewachsen und hat 16 Milliarden Dollar erreicht.
Wie unterscheiden sich die Leistungen von Einsteiger- und Industriesystemen im dritten Quartal 2025?
Einsteigersysteme unter 2.500 Dollar verzeichneten ein Wachstum von über 30%, während Industriesysteme zwischen 20.000 und 100.000 Dollar einen Rückgang der Sendungen um 13% sahen.
Welche Industriezweige treiben die Nachfrage nach fortschrittlichen 3D-Drucksystemen an?
Luftfahrt, Verteidigung und Gesundheitswesen sind die drei Branchen, die die Nachfrage antreiben, mit Anwendungen von Rapid Prototyping bis zur direkten Produktion von Komponenten.
Warum bevorzugen Industrieunternehmen Farmen aus Einsteiger-Druckern gegenüber einzelnen teuren Systemen?
Unternehmen bauen 'Print Farms' mit kostengünstigen Druckern, um das finanzielle Risiko zu reduzieren, die produktive Redundanz zu erhöhen und Skaleneffekte zu erzielen, die mit einzelnen Industriemaschinen nicht möglich sind.
Wie verändert sich die Rolle von Einsteigerdruckern im industriellen Kontext?
Einsteigerdrucker werden nicht mehr als Alternative zu professionellen Systemen betrachtet, sondern als ergänzende Lösungen, dank ihrer wachsenden Präzision und reduzierter Betriebskosten.