Perché il mercato 3D si divide in due?
Le marché mondial de l'impression 3D a atteint 16 milliards de dollars en 2025, avec une croissance de 10% sur un an. Mais cette reprise cache des dynamiques profondément divergentes : les systèmes d'entrée de gamme à moins de 2 500 dollars enregistrent des croissances supérieures à 30%, tandis que les plateformes industrielles haut de gamme continuent de souffrir d'investissements lents et prudents.
La bifurcation ne concerne pas seulement le prix. Trois secteurs industriels spécifiques — l'aérospatiale, la défense et la santé — tirent la demande de systèmes professionnels, tandis que le reste du marché industriel reste en phase de consolidation. Pendant ce temps, le segment grand public et maker accélère selon des logiques complètement différentes.
Croissance à deux vitesses : qui accélère et qui freine
L'expansion du marché montre deux visages : d'un côté les systèmes d'entrée de gamme et de l'autre les systèmes industriels haut de gamme, avec des tendances nettement différentes.
Au troisième trimestre 2025, les revenus matériels mondiaux ont augmenté de 5% d'une année sur l'autre, mais cette moyenne cache une fracture nette. Les imprimantes à moins de 2 500 dollars ont enregistré des croissances supérieures à 30%, tandis que les systèmes entre 20 000 et 100 000 dollars ont vu leurs expéditions diminuer de 13%.
- Systèmes d'entrée de gamme (moins de $2 500) : +30% d'une année sur l'autre
- Gamme moyenne ($20 000-$100 000) : -13% en unités expédiées
- Metal PBF industriel : +25% tiré par la Chine, l'aérospatiale et la défense
- Systèmes industriels au-dessus de $100 000 : +3% en unités, mais demande encore prudente
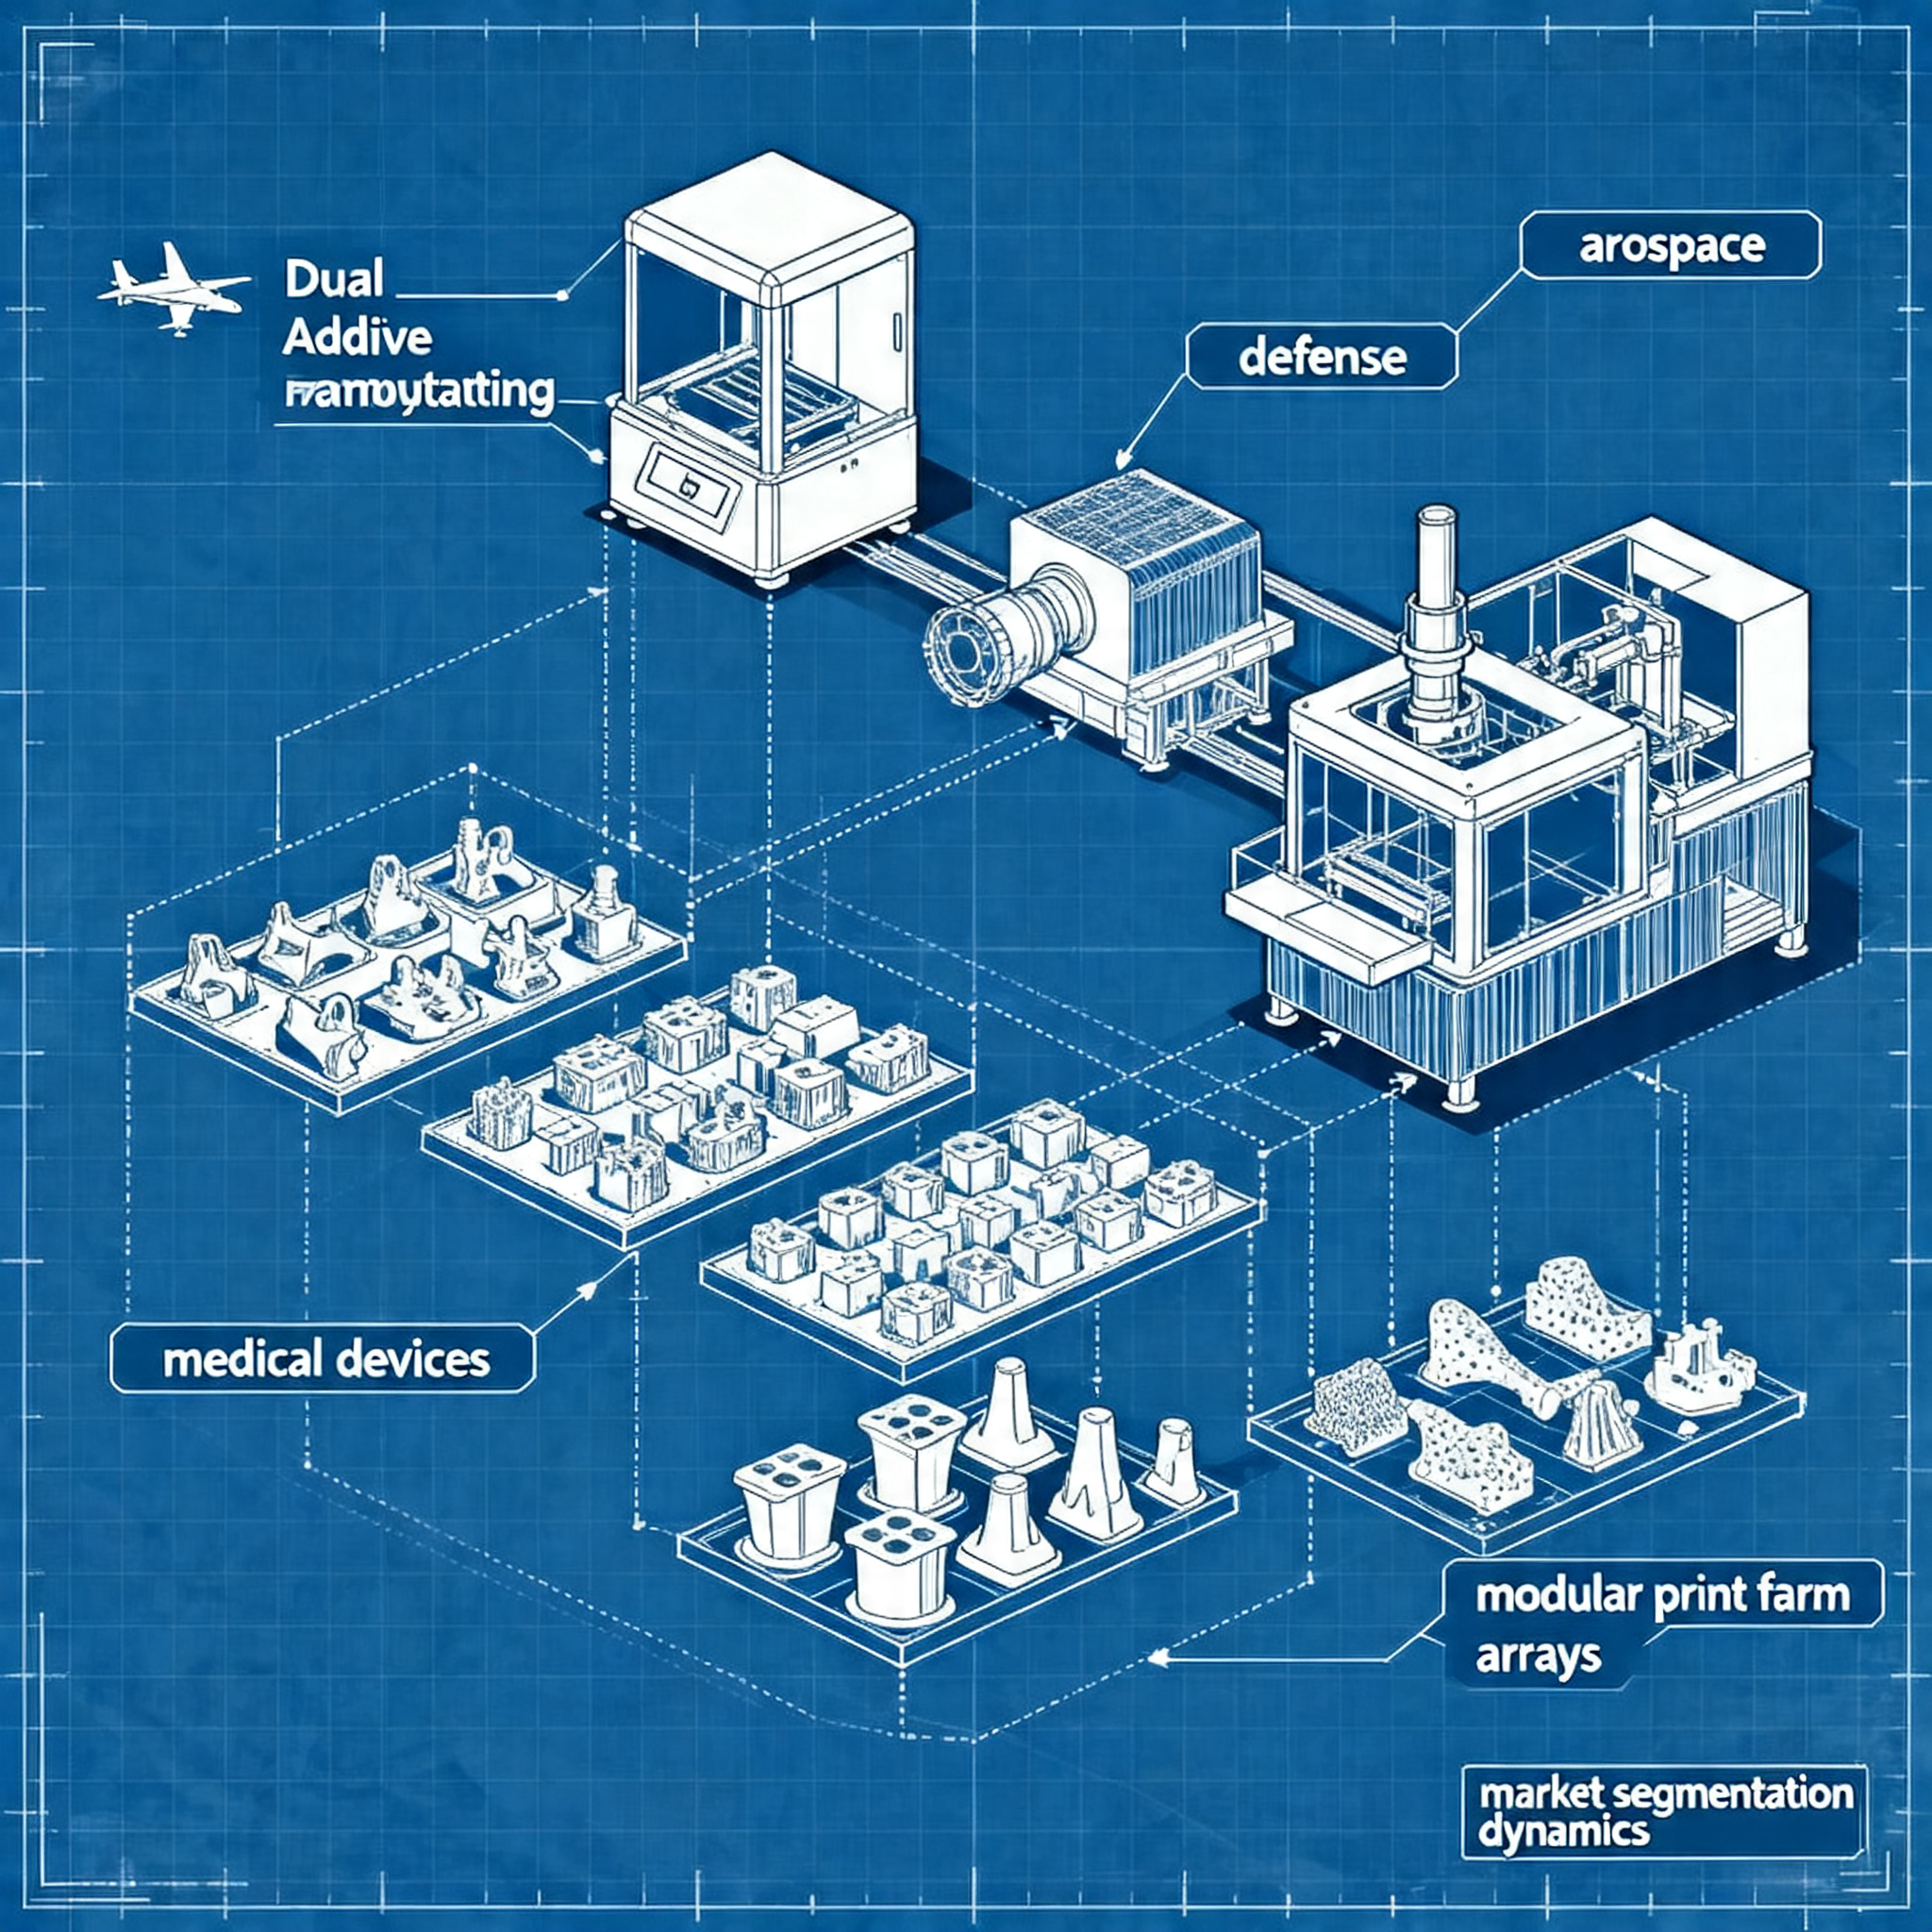
Les données CONTEXT montrent que la demande de systèmes d’entrée de gamme ne provient plus seulement des amateurs. Des entreprises industrielles construisent des “fermes d’impression” avec des dizaines de machines à bas coût au lieu d’investir dans des systèmes industriels individuels à plusieurs centaines de milliers de dollars. Cette approche réduit le risque de capital et augmente la redondance de production.
À l’inverse, les plateformes industrielles au-dessus de 100.000 dollars ne croissent que de 3% en unités. L’incertitude macroéconomique, les droits de douane et la faiblesse du secteur manufacturier européen pèsent sur les décisions d’investissement. Le marché est passé d’une phase de “expansion à tout prix” à une concentration sur des secteurs où l’AM génère une valeur économique claire.
Secteurs moteurs: aérospatial, défense et santé
Trois secteurs industriels guident la demande, avec des applications allant du prototypage rapide à la production additive directe.
AM Research identifie trois verticaux avec des taux de croissance supérieurs à 20% par an au cours des quatre dernières années: médical/dentaire, aérospatial et défense. Ces secteurs n’utilisent plus l’impression 3D comme technologie expérimentale, mais comme méthode de production principale.
Dans le secteur spatial, la production de moteurs de fusée représente l’un des leviers de valeur les plus significatifs pour la prochaine décennie. Les fabricants OEM militaires et les startups du secteur de la défense utilisent l’AM pour résoudre des problèmes de chaîne d’approvisionnement et produire des drones et des composants de nouvelle génération.
| Secteur | Croissance annuelle | Applications principales |
|---|---|---|
| Aérospatial | >20% | Moteurs de fusée, composants structurels légers |
| Défense/Maritime | >20% | Drones, pièces de rechange à la demande, chaîne d'approvisionnement résiliente |
| Médical/Dentaire | >20% | Implants personnalisés, guides chirurgicaux, prothèses dentaires |
3D Systems a confirmé que la technologie médicale, le dentaire et l'aérospatiale/défense sont les trois marchés sur lesquels elle concentre le développement produit. Ces secteurs offrent des opportunités de croissance soutenue pour la prochaine décennie, avec des barrières réglementaires qui protègent les marges et des workflows de plus en plus intégrés.
La Chine représente un cas particulier : les expéditions de systèmes metal PBF ont augmenté de 35% d'une année sur l'autre, la plupart des machines restant sur le marché intérieur. Les clients chinois opèrent principalement dans l'aérospatiale et le secteur spatial privé.
L'écart entre les makers et l'industrie se creuse
Les besoins du marché amateur et ceux du secteur industriel deviennent de moins en moins superposables, exigeant des approches distinctes.
Le segment de bureau à moins de 10 000 euros n'est plus réservé aux amateurs. AMPOWER constate que ce compartiment gagne en importance industrielle, avec des entreprises qui investissent dans des fermes d'imprimantes à bas coût au lieu de s'appuyer exclusivement sur des systèmes industriels individuels coûteux.
Cette évolution remet en question les classifications traditionnelles du marché. Les imprimantes d'entrée de gamme offrent désormais une précision et une fiabilité suffisantes pour des applications de production à faible volume, tandis que les coûts d'exploitation réduits permettent des économies d'échelle impossibles avec des machines industrielles.
Les entreprises industrielles ne considèrent plus les systèmes d'entrée de gamme comme des alternatives aux systèmes professionnels, mais comme des compléments. Une ferme de 20 imprimantes à 3 000 dollars coûte 60 000 dollars, contre 150 000 à 300 000 pour un seul système industriel, offrant une plus grande redondance et flexibilité.
À l'opposé, les systèmes industriels haut de gamme se concentrent sur des applications où la qualité, la certification et la répétabilité sont critiques. Le PBF métal pour composants aérospatiaux certifiés, les systèmes pour implants médicaux personnalisés et les plateformes grand format pour la production en série exigent des investissements que le segment maker ne peut pas justifier.
Le résultat est un marché de plus en plus segmenté, où les stratégies de produit, de tarification et de go-to-market doivent être radicalement différentes. Les fournisseurs qui tentent de couvrir les deux segments avec la même approche risquent de perdre de la pertinence dans les deux.
Stratégies de pénétration pour des segments distincts
Les entreprises doivent redéfinir leurs stratégies de marché pour répondre aux besoins spécifiques de chaque segment sans compromis.
Les cessions d'actifs non essentiels par 3D Systems (Geomagic à Hexagon pour 123 millions), TRUMPF (activité AM à DUBAG/LEO III) et Materialise (RapidFit via MBO) signalent une tendance claire : la spécificité verticale l'emporte sur la couverture horizontale.
Les activités qui prospèrent après les restructurations sont étroitement ciblées. Stratasys mise sur les consommables FDM, l'aérospatiale et le dentaire. Materialise Medical se concentre sur les implants personnalisés et les logiciels. ATLIX (ex-TRUMPF AM) vise le médical et l'aérospatiale avec un conseil applicatif full-service.
Approche stratégique par segment
- Entrée de gamme/Maker : Miser sur les volumes, la facilité d’utilisation, un écosystème de contenus et une communauté. La marge provient de l’échelle et des matériaux récurrents.
- Industriel généraliste : Se concentrer sur 2-3 verticales spécifiques avec des workflows intégrés. Éviter la dispersion sur trop de secteurs.
- Haut de gamme certifié : Investir dans la qualification des matériaux, les certifications de processus et le support applicatif. La valeur réside dans la réduction du risque client.
AM Research prévoit que les services deviendront le plus grand segment au fil du temps, dépassant le matériel et les matériaux. Cela reflète une transition de “vendre des machines” à “vendre des pièces certifiées” ou “une capacité de production garantie”. Les entreprises qui ne peuvent pas rivaliser sur cette dimension risquent d’être marginalisées.
La croissance annuelle moyenne prévue de 13,5% jusqu’en 2029 selon AMPOWER confirme que le marché continue de s’étendre. Mais cette croissance ne sera pas répartie uniformément : elle se concentrera dans les segments où l’AM résout de vrais problèmes économiques, non là où elle est adoptée pour l’expérimentation ou le hype technologique.
L’avenir de l’impression 3D dépendra de la capacité à s’adapter aux dynamiques divergentes des segments de marché. Les entreprises qui tentent de servir simultanément les makers et l’industrie aérospatiale avec la même stratégie risquent d’échouer dans les deux. La spécialisation verticale, les workflows intégrés et les modèles économiques basés sur les services définiront les gagnants de la prochaine décennie.
Analyse ton positionnement : es-tu dans le segment en croissance ou risques-tu de rester à la traîne ?
article écrit à l'aide de systèmes d'intelligence artificielle
Questions & Réponses
Quelle est la croissance annuelle du marché mondial de l'impression 3D en 2025 ?
Le marché mondial de l'impression 3D a connu une croissance de 10 % sur la base annuelle en 2025, atteignant 16 milliards de dollars.
Comment les performances des systèmes d'entrée de gamme et industrielles se distinguent-elles au troisième trimestre 2025 ?
Les systèmes d'entrée de gamme sous 2 500 dollars ont enregistré une croissance supérieure à 30 %, tandis que ceux industriels entre 20 000 et 100 000 dollars ont vu leurs expéditions diminuer de 13 %.
Quels secteurs industriels stimulent la demande de systèmes d'impression 3D avancés ?
L'aérospatial, la défense et la santé sont les trois secteurs qui stimulent la demande, avec des applications allant du prototypage rapide à la production directe de composants.
Pourquoi les entreprises industrielles préfèrent-elles des fermes d'imprimantes d'entrée de gamme plutôt que des systèmes individuels coûteux ?
Les entreprises construisent des « print farms » avec des imprimantes peu coûteuses afin de réduire le risque financier, d'accroître la redondance productive et d'obtenir des économies d'échelle impossibles avec des machines industrielles individuelles.
Comment le rôle des imprimantes d'entrée de gamme évolue-t-il dans le contexte industriel ?
Les imprimantes d'entrée de gamme ne sont plus considérées comme des alternatives aux systèmes professionnels, mais comme des solutions complémentaires, grâce à leur précision croissante et à leurs coûts opérationnels réduits.